Muitos produtores erram no Livro Caixa sem perceber. Parajara Moraes Alves Junior, contador especialista em agronegócio, explica que esse instrumento é a base da apuração do Imposto de Renda na atividade rural e que falhas simples na escrituração podem inflar a conta do imposto devido no fim do ano.
Grande parte desses erros nasce de rotina, não de má-fé: recibos perdidos, lançamentos fora do mês correto, despesas pessoais misturadas às despesas da lavoura. Isolados, parecem pequenos deslizes, mas, somados ao longo de um ano-calendário inteiro, chegam a mudar significativamente o resultado apurado na declaração. A seguir, ficam claros os erros mais comuns e como cada um deles pesa na declaração final.
Misturar despesas pessoais com despesas da atividade
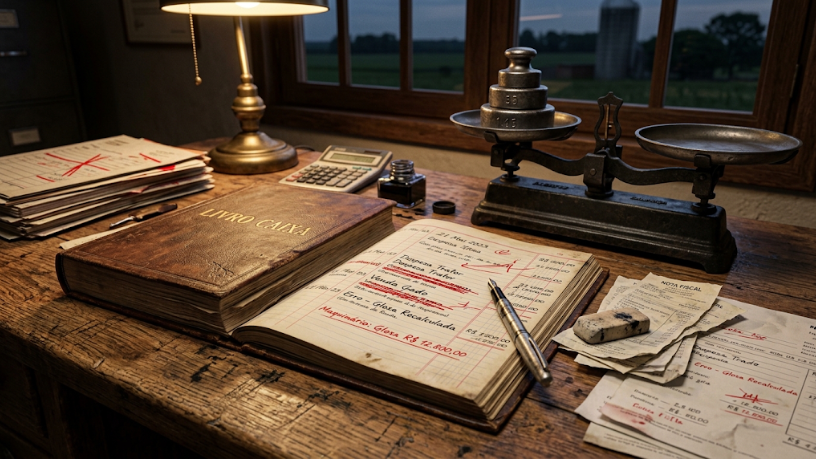
Comprar um bem para uso pessoal e lançar como despesa da fazenda é um dos erros mais frequentes no Livro Caixa, principalmente quando o produtor usa a mesma conta bancária para tudo, sem qualquer separação entre patrimônio pessoal e capital de giro do negócio rural.
Segundo Parajara Moraes Alves Junior, essa mistura reduz a credibilidade da escrituração perante a Receita Federal e pode levar à glosa de despesas em uma eventual fiscalização, além de distorcer o resultado real da atividade ao longo do ano-calendário.
Um exemplo recorrente é o combustível: parte usado no trator, parte no veículo particular da família, tudo abastecido no mesmo posto e lançado de uma só vez como despesa integral da atividade rural, sem qualquer critério de rateio entre o uso pessoal e o produtivo.
Lançar receitas e despesas fora do regime de caixa
O Livro Caixa segue o regime de caixa, ou seja, registra o valor no momento em que o dinheiro efetivamente entra ou sai, não na data da nota fiscal ou do contrato firmado com o comprador da safra.
Lançar uma venda parcelada como se o valor total tivesse entrado de uma vez, por exemplo, antecipa a base de cálculo do imposto e pode gerar cobrança sobre um valor que ainda não foi recebido pelo produtor rural. Parajara Moraes Alves Junior destaca que esse tipo de lançamento é um dos motivos mais comuns de divergência entre o Livro Caixa e o extrato bancário da atividade rural.
O mesmo cuidado vale para o pagamento de insumos parcelado junto ao fornecedor: cada parcela paga entra como despesa na data em que efetivamente sai do caixa, e não de uma só vez no momento da compra, ainda que a nota fiscal tenha sido emitida com valor integral.
Ignorar investimentos que reduzem a base de cálculo
Máquinas, benfeitorias e outros investimentos na atividade rural entram na apuração como despesa do próprio ano, o que reduz o resultado tributável quando lançados corretamente e no momento certo, e não diluídos em parcelas ao longo de vários exercícios seguintes.
Muitos produtores deixam de registrar essas compras com o detalhamento exigido, perdendo parte do benefício fiscal que a legislação já prevê para quem investe na produção rural. Parajara Moraes Alves Junior assinala que esse descuido é mais comum do que parece entre pequenos e médios produtores rurais.
Deixar a escrituração para o fim do ano
Reunir um ano inteiro de notas e recibos em poucas semanas, antes do prazo da declaração, aumenta a chance de lançamentos incorretos e de documentos extraviados que nunca são recuperados a tempo.
Na visão de Parajara Moraes Alves Junior, a escrituração mensal, feita logo após cada movimentação, tende a evitar boa parte dos erros que aparecem quando tudo é organizado de uma só vez sob pressão do prazo.
Além do risco de erro, essa correria de última hora deixa pouco tempo para reunir documentos que comprovem despesas maiores, como notas de compra de máquinas ou contratos de arrendamento, justamente os itens que mais reduzem o imposto devido quando bem documentados.
Como corrigir a rotina de escrituração
Separar uma conta bancária exclusiva para a atividade rural já elimina boa parte da confusão entre gastos pessoais e despesas do negócio, facilitando a conferência de cada lançamento no fim do mês.
Revisar o Livro Caixa mensalmente com apoio de um profissional contábil, em vez de tratar essa tarefa como algo burocrático distante do resultado da fazenda, é o que efetivamente protege o produtor rural de autuações futuras. Para Parajara Moraes Alves Junior, essa revisão periódica custa muito menos do que corrigir erros já consolidados em uma declaração entregue à Receita Federal.